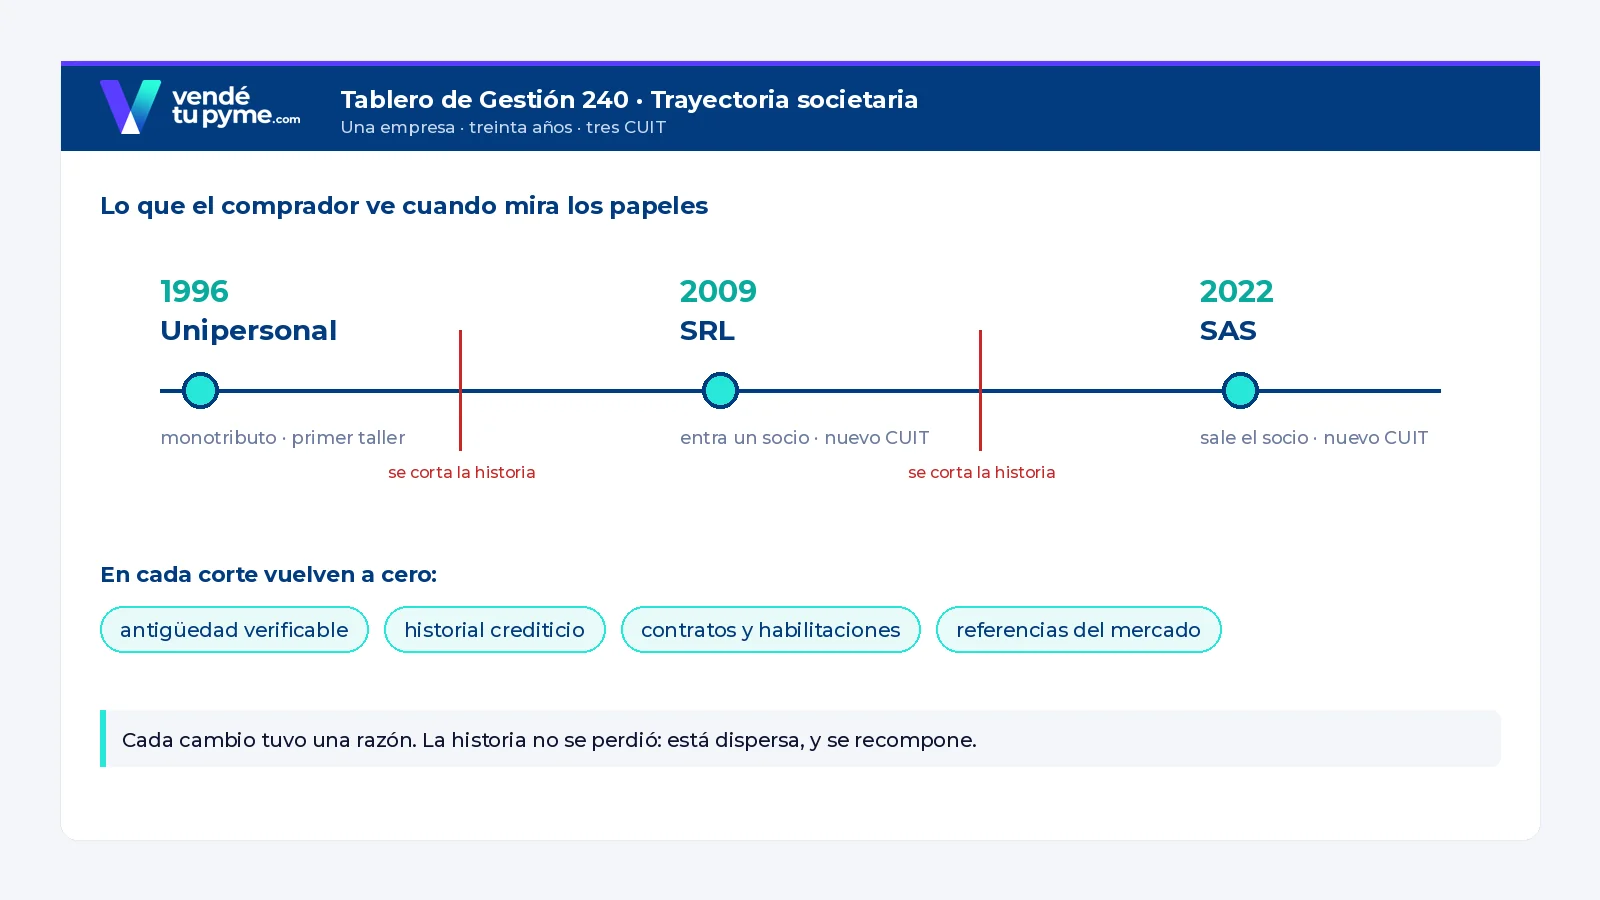
“Tenemos treinta años en el rubro.” Es una de las frases más frecuentes en la primera reunión, y casi siempre es verdad. Después el comprador mira los papeles y encuentra una sociedad constituida hace cuatro años. Antes hubo una SRL, antes un monotributo, antes otra sociedad con un socio que ya no está. Los treinta años existen. Pero en los documentos, están repartidos en tres empresas distintas.
Cada cambio tuvo una razón, y casi siempre fue buena
Conviene decirlo antes que nada: cambiar de CUIT no es una mala decisión. Se hace por razones reales. Un socio se va y hay que reorganizar. Un tipo societario se queda chico. Una sucesión obliga a rearmar. Una etapa se cierra con deudas o contingencias que no conviene arrastrar, y se empieza limpio. Cada cambio resolvió un problema concreto en el momento en que ocurrió.
Lo que nadie suele advertir en ese momento es que cada cambio también parte la historia en dos. Y la historia, en la venta de una empresa, es parte del precio.
Lo que el comprador ve cuando mira el CUIT
El comprador no juzga las razones. Mide consecuencias. Y una trayectoria fragmentada le muestra varias cosas a la vez.
Lo que se pierde en cada cambio de CUIT:
- Antigüedad verificable: los años de facturación, los balances, la historia crediticia con bancos y proveedores empiezan de cero.
- Trazabilidad de clientes: los contratos y las relaciones comerciales quedaron a nombre de otra sociedad.
- Habilitaciones, licencias y certificaciones que se tramitaron para la entidad anterior.
- Referencias del mercado: el prestigio construido quedó asociado a un nombre que ya no factura.
- Confianza: el comprador se pregunta qué quedó atrás en cada cierre, y lo pregunta.
El resultado práctico es una revisión más larga y más cara, más garantías pedidas, y un precio que tiende a descontar lo que no se puede probar. No porque la empresa valga menos: porque su historia no está en un solo lugar.
Estrategia fiscal o prestigio desperdiciado: las dos cosas
La pregunta del título no tiene una sola respuesta, y ahí está lo interesante. Muchas veces el cambio fue una decisión fiscal razonable: menor carga, mejor encuadre, un vehículo más simple. El ahorro fue real y se cobró año tras año. Lo que no se cobró, porque no se veía, fue el costo del otro lado: el prestigio que cada sociedad acumuló y que no pasó a la siguiente.
Ninguna de las dos cosas anula a la otra. Lo que conviene es ponerlas juntas sobre la mesa: ¿cuánto se ahorró con la estrategia y cuánto vale hoy la trayectoria que quedó repartida? Esa es una cuenta que cada dueño puede hacer, y que casi ninguno hizo, porque nadie se la planteó en su momento.
Las acciones hablan por sí solas. La preparación las ayuda a decir lo que realmente pasó.
— vendetupyme.comCómo se recompone una trayectoria
La buena noticia es que la historia no se perdió: está dispersa. Y lo disperso se puede reunir. La preparación de una empresa con varios CUIT en su vida incluye un trabajo específico: armar el expediente de continuidad.
Es un documento, respaldado con papeles, que muestra la línea completa: qué sociedad operó en cada período, qué se transfirió de una a otra, qué clientes acompañaron el cambio, qué personas siguieron trabajando, qué habilitaciones se renovaron. Para cada cierre, una explicación clara de por qué ocurrió y qué quedó resuelto. Para cada apertura, la prueba de que el negocio siguió siendo el mismo.
Recomponer esa trayectoria y dejarla documentada es parte de lo que hacemos en la Preparación 240. Con eso en la mano, el comprador deja de imaginar. Ve treinta años de actividad con tres nombres, en lugar de cuatro años de actividad con una historia que no puede comprobar. Y el precio vuelve a conversar sobre la empresa real.
Antes del próximo cambio
Si estás por cambiar de CUIT hoy, la pregunta que conviene hacerse no es solo cuánto se ahorra. Es qué se lleva la nueva sociedad de la anterior, y cómo queda documentado. Un cambio bien hecho, con la continuidad escrita, no parte la historia. Y una empresa que algún día se va a vender, se va a vender por su historia entera.
¿Tu empresa tuvo más de un CUIT? Se puede recomponer la trayectoria antes de vender
Si tu empresa tuvo más de un CUIT y la historia quedó partida, no es un motivo para postergar la venta: es el punto de partida, y de recomponerla nos ocupamos nosotros. Con la Preparación 240 clasificamos los costos, armamos el tablero y dejamos la empresa legible para un comprador, mientras ya está publicada como “en proceso de certificación”. Todo remoto, sin sistemas nuevos, y el tablero queda en tu empresa, se venda o no. El primer paso es el diagnóstico gratuito: veinte minutos, sin compromiso.
Quiero ordenar los números de mi empresa